مع إيداع الحكومة التونسية مشروع قانون المالية لسنة 2027 لدى البرلمان في منتصف أكتوبر 2026 ضمن الآجال الدستورية، برز ملف الاقتصاد الرقمي في صلب التوجهات الرامية إلى تعبئة الموارد ومكافحة التهرب الضريبي. ويقدم المشروع إجابة تشريعية محددة لمعضلة تتبع المعاملات عبر الإنترنت: تحويل شركات التوصيل والمنصات الوسيطة من مجرد ناقل لوجستي للبضائع إلى حلقة ربط رقابية تزود الإدارة الجبائية ببيانات دورية ومفصلة عن التدفقات المالية وهوية المتعاملين، لسد الثغرة التي طالما استغلها الاقتصاد الموازي بالاحتماء خلف الواجهات الافتراضية والتسوية النقدية المباشرة.
مفارقة الاقتصاد الرقمي: واجهة افتراضية وأموال ورقية
شهد نشاط البيع عن بعد في تونس توسعاً لافتاً بفعل انتشار شبكات التواصل الاجتماعي وتطبيقات التجارة الإلكترونية، مما أتاح لآلاف البائعين المستقلين الوصول إلى المستهلكين دون حاجة إلى مقرات تجارية تقليدية. غير أن هذا التوسع واكبه تعاظم في حصة المعاملات غير المصرح بها جبائياً، مما خلق اختلالاً في قواعد المنافسة بين القطاع المهيكل الخاضع للأداءات والرسوم، وبين قطاع موازٍ يعتمد على منصات غير خاضعة لأي تسجيل رسمي.
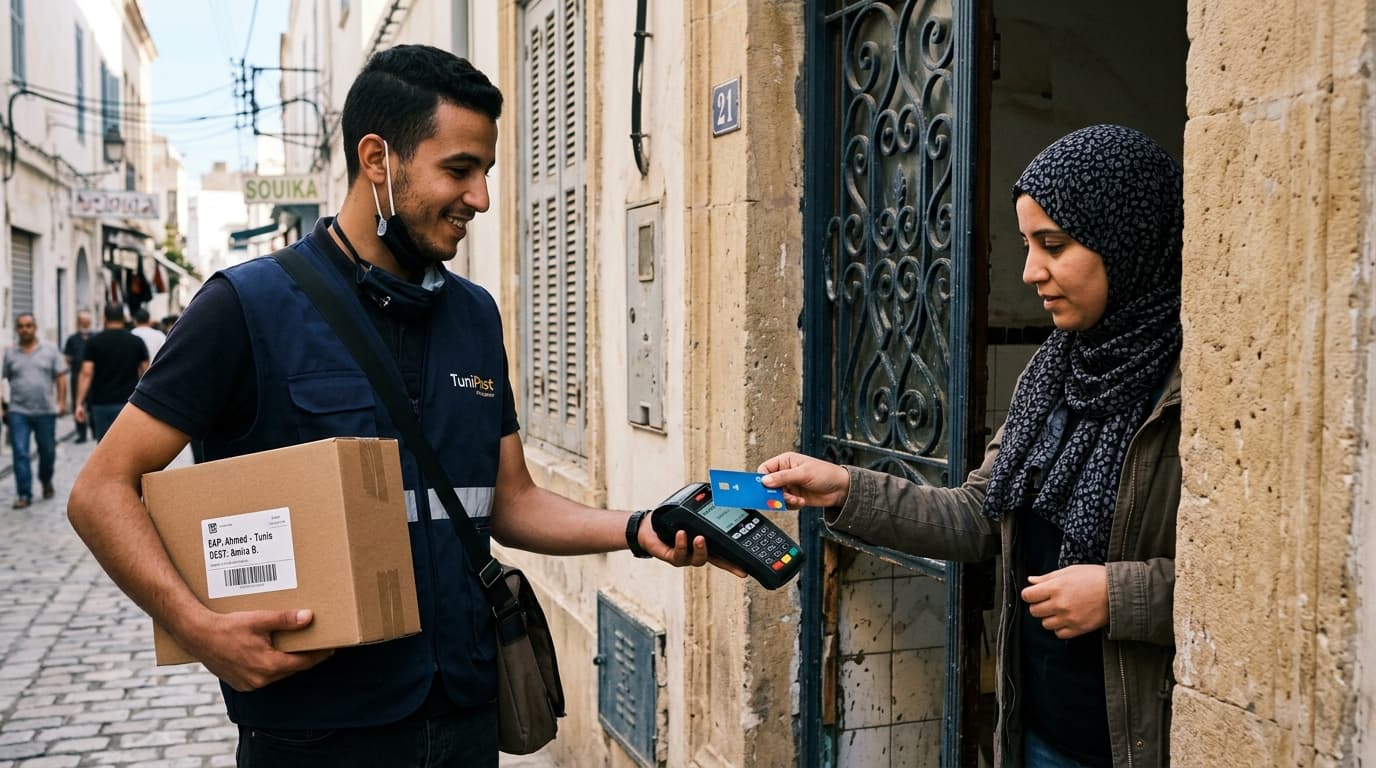
وتكمن الخاصية الأساسية للسوق التونسية في سيادة خيار «الدفع نقداً عند التسليم» (Cash on Delivery)، الذي يستحوذ على الأغلبية الساحقة من المبيعات الموجهة للأفراد. فرغم أن طلب السلعة ومعاينتها يتمان عبر الهاتف أو الحاسوب، فإن مسار العملية ينتهي بتبادل يدوي للأوراق النقدية بين عون التوصيل والمشتري. هذا الانفصال بين وسيلة التسويق الرقمية وطريقة الدفع التقليدية أتاح لممارسي التجارة غير المنظمة تحصيل عوائد مالية بعيداً عن أجهزة الرقابة المحاسبية والمصرفية، متسببين في فجوة ضريبية ومنافسة تضر بالمؤسسات الممتثلة للقانون.
الفصل 66: تفكيك آلية الرقابة الجبائية عبر شبكات التوصيل
أمام تعذر مراقبة آلاف الصفحات والحسابات الافتراضية بشكل فردي، ركز مشروع قانون المالية لسنة 2027 على النقطة الإلزامية التي تلتقي عندها البضاعة بالتدفق المالي: شركات التوصيل والمنصات الوسيطة.
يتضمن الفصل 66 من مشروع القانون إتمام مجلة الحقوق والإجراءات الجبائية بإضافة «الفصل 16 مكرر»، الذي يضع حزمة من الالتزامات القانونية على مسدي خدمات توصيل السلع والمنتجات المباعة عبر الإنترنت، وكذلك مسدي خدمات الربط الإلكتروني بين المزودين وشركات الشحن:
- الإفصاح الدوري عن القوائم الاسمية: إلزام المؤسسات والناقلين بموافاة مصالح الجباية المختصة بقوائم اسمية للمتعاملين معهم من مزودي السلع بصفة دورية، وذلك في أجل أقصاه الخمسة عشر يوماً الأولى من كل سداسية مدنية.
- عناصر التعريف المالي والشخصي: يجب أن تشتمل هذه الكشوفات على الهوية التفصيلية للمزود، ورقم بطاقة التعريف الوطنية أو المعرف الجبائي، إلى جانب المبالغ المالية الإجمالية المستخلصة لحسابه وقيمة المعاملات التجارية المنجزة.
- منظومة الردع والخطايا: تضمن المشروع إضافة «الفصل 83 رابعاً» لمجلة الحقوق والإجراءات الجبائية، مسلطاً عقوبات مالية في صورة المخالفة أو التأخير، تشمل خطية مالية بنسبة 5% من مبالغ المعاملات غير المصرح بها، علاوة على خطية قارّة بقيمة 200 دينار عن كل معلومة مغلوطة أو منقوصة لم يتم الإدلاء بها.
يمثل هذا الإجراء نقلة نوعية مقارنة بالمرحلة السابقة؛ ففي حين اكتفت الإجراءات الجبائية السابقة (مثل قانون المالية لسنة 2025) بفرض خصم من المورد بنسبة 3% تقتطعه شركات التوصيل على المبالغ المدفوعة للمزودين الذين لا يستظهرون بمعرف جبائي، فإن الآلية الجديدة في مشروع 2027 تنتقل إلى التقاطع الشامل للبيانات (Cross-referencing) بين سجلات التوصيل وتصاريح المداخيل، مما يتيح للإدارة الضريبية الوقوف بدقة على الحجم الحقيقي لأرقام المعاملات.
حوافز مصاحبة: تيسير الدفع الإلكتروني وتخفيض المعاليم
إدراكاً بأن تشديد الرقابة وحده لا يكفي لاحتواء القطاع غير المهيكل، أقر مشروع ميزانية 2027 تدابير تكميلية تهدف إلى خفض كلفة الوسائط الرقمية وتحفيز المستهلكين والتجار على مغادرة مسالك «الكاش»:
- تخفيض جباية الهواتف الذكية: نص الفصل 68 من المشروع على تخفيض نسبة المعاليم الديوانية الموظفة على توريد الهواتف الذكية إلى 10%، لتيسير وصول المواطنين إلى التجهيزات الرقمية وتوسيع قاعدة مستخدمي تطبيقات الدفع الحديثة.
- إعفاء أجهزة الدفع الإلكتروني (TPE): أقر المشروع إعفاء أجهزة الدفع الإلكتروني الطرفية من المعاليم الديوانية كلياً عند التوريد (باعتماد نسبة 0%)، مما يقلص أعباء اقتنائها على البنوك وشركات البريد ومؤسسات الشحن، ويسهم في تزويد أعوان التوصيل بأجهزة دفع إلكتروني تقبل البطاقات البنكية عند باب المستهلك.
تسعى هذه الحوافز إلى استبدال التداول النقدي بالأثر الرقمي القابل للمتابعة والتدقيق؛ فالتحول إلى البطاقات البنكية وتطبيقات الهاتف يجعل المسار المالي مرئياً للمنظومة البنكية والجبائية بشكل تلقائي.
استراتيجية محاصرة التهرب: من الاقتطاع الجزئي إلى الربط الشبكي
تخدم هذه التدابير غايات اقتصادية أوسع تتصل بإدارة الميزانية والعدالة الجبائية:
- إسقاط ستار التخفي الافتراضي: توفر المنصات الرقمية وشبكات التواصل إمكانية الترويج بأسماء مستعارة، لكن تحويل الطرود واستخلاص أموالها عبر شركات التوصيل يتطلبان بالضرورة بيانات واقعية؛ ومن ثم فإن القوائم السداسية تضع هوية البائع الفعلية أمام أعين مراقبي الجباية مباشرة.
- توسيع الوعاء الضريبي دون زيادة الأعباء: في ظل ميزانية تبلغ 68,895 مليار دينار وتعتمد على تعبئة مداخيل جبائية بنحو 49.6 مليار دينار، يتيح دمج الناشطين في التجارة الرقمية تحصيل موارد إضافية للدولة وتوزيع العبء الجبائي على قاعدة أوسع، بدلاً من تكثيف الضغط على النسيج الاقتصادي المنظم.
- الحد من المنافسة غير المتكافئة: تستفيد المتاجر الموازية من غياب الأعباء الجبائية والتراخيص لبيع سلع بأسعار منخفضة تضر بالتجار والمؤسسات المنظمة؛ لذا فإن إخضاع الجميع لنفس الالتزامات يسهم في استعادة التوازن الاقتصادي وحماية المستهلكين.
حدود التدخل والمحاذير الميدانية
تقتضي معالجة هذا الملف إبراز الحدود والاشتراطات التي تحكم فاعليته على أرض الواقع:
أولاً، تظل هذه الإجراءات حتى تاريخ فحصها ضمن صيغة مشروع قانون مالي معروض للنقاش والتصويت في البرلمان، وهو مسار خاضع للمراجعة والتعديل قبل المصادقة والختم.
ثانياً، يحذر خبراء الاقتصاد والمهنيون من أن الرقابة الجبائية على التجارة الإلكترونية قد تصطدم بانتشار شركات توصيل غير مهيكلة تنشط في السوق الموازية دون إطار قانوني أو «كراس شروط» ملزم؛ مما يفتح المجال لتهريب البضائع عبر مسالك نقل غير رسمية أو سيارات أجرة تفادياً لشبكات التوصيل النظامية الخاضعة للتصريح.
ثالثاً، تتطلب الآلية نجاعة تقنية في تبادل المعطيات وربط منظومات شركات التوصيل بقواعد بيانات الإدارة العامة للأداءات، لضمان عدم تحول الواجبات الإدارية إلى تعقيدات بيروقراطية تثقل كاهل الشركات الناشئة والصغرى التي تشكل النواة الحقيقية للاقتصاد الرقمي.