إعفاءات جبائية للبطاريات المخصصة لتخزين الكهرباء، وتحديد المعاليم الديوانية على توريد اللاقطات الشمسية في حدود 10%. إجراءات يتضمنها مشروع قانون المالية لسنة 2027 في إطار دعم الانتقال الطاقي والإيكولوجي. فهل يمكن أن تشجع هذه الحوافز الأسر والمؤسسات على الاستثمار في الطاقة الشمسية؟ وما حدود تأثيرها الحقيقي؟
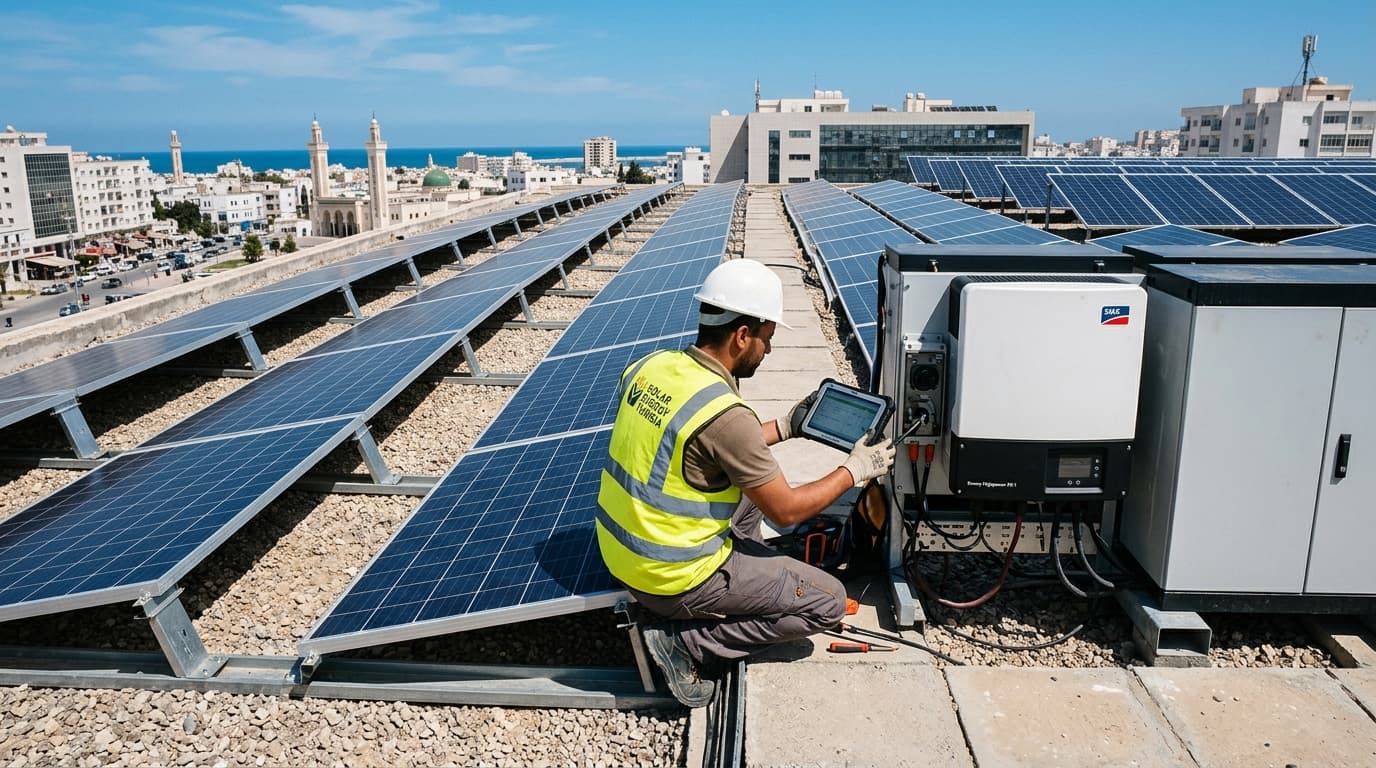
في منظومة إنتاج الكهرباء بالطاقة الشمسية، هناك مفارقة معروفة: الألواح تنتج الكهرباء عندما يتوفر الإشعاع الشمسي، لكن حاجيات الاستهلاك لا تتطابق بالضرورة مع ساعات الإنتاج.
قد تنتج منظومة شمسية كهرباء خلال النهار، بينما تحتاج الأسرة أو المؤسسة إلى جزء مهم من استهلاكها خلال المساء.
وهنا تظهر أهمية البطاريات، التي تسمح بتخزين جزء من الطاقة المنتجة لاستخدامها في وقت لاحق.
لكن إضافة التخزين إلى منظومة شمسية ترفع كلفة الاستثمار.
ومن هذا المنطلق، يكتسب الفصلان 49 و50 من مشروع قانون المالية لسنة 2027 أهمية خاصة.
أولاً: إعفاءات للبطاريات المخصصة لتخزين الكهرباء
ينص الفصل 49 على إعفاء البطاريات المعدّة لخزن الكهرباء والمدرجة ضمن البند التعريفي الديواني 8507 من ثلاثة أعباء عند التوريد:
- المعاليم الديوانية.
- الأداء على القيمة المضافة.
- المعلوم المهني الموظف لفائدة صندوق تنمية القدرة التنافسية في قطاعات الصناعة والخدمات والصناعات التقليدية.
ويُمنح هذا الإعفاء بعد أخذ الرأي الفني للمصالح المختصة بالوزارة المكلفة بالصناعة.
وهذا يعني أن الإعفاء ليس مجرد تخفيض في معلوم واحد، بل يشمل عدة أعباء جبائية مرتبطة بعملية التوريد.
لكن نطاق الاستفادة الفعلي يبقى مرتبطاً بالتصنيف الديواني للبطاريات ومدى استيفائها الشروط الفنية المنصوص عليها.
لماذا تُعد البطاريات عنصراً مهماً؟
لفهم ذلك، يمكن تصور مؤسسة تعتمد على منظومة شمسية لإنتاج جزء من احتياجاتها الكهربائية.
خلال ساعات النهار، قد تتمكن من استهلاك الكهرباء مباشرة من الألواح.
أما إذا أرادت استعمال جزء من الطاقة الشمسية المنتجة خلال فترة لاحقة، فإن ذلك يتطلب منظومة تخزين مناسبة، ما لم توجد حلول تقنية أخرى تسمح بالتعامل مع فائض الإنتاج.
تتيح البطاريات مرونة أكبر في إدارة الطاقة، لكنها تضيف تكلفة إلى المشروع، كما تتأثر جدواها بعمر البطارية ودورات شحنها وكفاءتها وتكاليف صيانتها واستبدالها.
لذلك، فإن خفض كلفة اقتناء البطارية يمكن أن يحسن الجدوى المالية لبعض المشاريع.
لكن ذلك لا يعني أن كل منظومة شمسية تحتاج بالضرورة إلى بطاريات، أو أن التخزين سيكون الخيار الاقتصادي الأفضل في جميع الحالات.
ثانياً: المعاليم الديوانية على اللاقطات الشمسية
ينص الفصل 50 على التخفيض إلى 10% في نسبة المعاليم الديوانية المستوجبة عند توريد اللاقطات الشمسية المدرجة تحت التصنيف الديواني المعني.
وهنا يظهر فرق أساسي بين الإجراءين.
فالبطاريات المستوفية للشروط تنتفع، وفق الفصل 49، بإعفاءات تشمل المعاليم الديوانية والأداء على القيمة المضافة والمعلوم المهني المذكور.
أما الفصل 50 فيتحدث عن تخفيض المعاليم الديوانية على اللاقطات الشمسية إلى 10%.
ولا ينص هذا الفصل بمفرده على إعفاء عام لتلك اللاقطات من جميع الأداءات.
وبالتالي، فإن قراءة الإجراءين باعتبارهما إعفاءً شاملاً لكل مكونات منظومة الطاقة الشمسية ستكون غير دقيقة.
هل يمكن أن تنخفض أسعار التجهيزات؟
من الناحية الاقتصادية، قد يؤدي تخفيف الأعباء الجبائية عند التوريد إلى خفض التكلفة التي يتحملها المورد.
لكن انتقال هذا الانخفاض إلى المستهلك أو المستثمر يعتمد على عناصر عديدة، من بينها المنافسة بين الموردين، وتكاليف النقل، وأسعار الصرف، وهوامش البيع.
كما أن تحديد حجم الوفر المالي يتطلب معرفة النظام الجبائي السابق الذي كان يطبق على التجهيزات المعنية.
أما تكلفة تركيب منظومة شمسية كاملة، فلا تتحدد بثمن الألواح والبطاريات وحدهما.
فهناك أجهزة التحويل الكهربائي، والتوصيلات، وأنظمة الحماية، وأعمال التركيب والصيانة، وغيرها من المصاريف الفنية.
ولهذا، لا يمكن استنتاج نسبة انخفاض كلفة مشروع شمسي كامل انطلاقاً من التخفيض الديواني على أحد مكوناته فقط.
ماذا عن أمن الطاقة في تونس؟
لا يتعلق تشجيع الطاقة الشمسية بمجرد اختيار تقني أو بيئي.
فكل إنتاج محلي إضافي للكهرباء من مصادر متجددة يمكن، وفق ظروف التشغيل ومزيج الإنتاج، أن يساهم في تقليص الحاجة إلى إنتاج كهرباء مماثلة باستخدام مصادر أخرى.
وإذا كان ذلك الإنتاج يعوض طاقة تعتمد على وقود مستورد، فقد يساهم أيضاً في تخفيف جزء من حاجيات التوريد.
لكن مقدار هذا الأثر يتوقف على حجم القدرة المركبة، وكميات الكهرباء المنتجة، ونسق الاستهلاك، وطريقة إدماج الطاقة المتجددة في الشبكة.
ولا يقدم الفصلان 49 و50 تقديراً لكمية الكهرباء الإضافية التي ستنتج نتيجة هذه الإجراءات.
لذلك، فإن الحديث عن انخفاض محدد في الواردات الطاقية أو تحسن مقدر في الميزان التجاري يحتاج إلى دراسات إضافية.
هل يشمل المشروع البعد البيئي أيضاً؟
يتناول الفصل 51 موضوعاً مكملاً، يتمثل في إدراج عمليات التأهيل البيئي التي تنجزها المؤسسات بهدف تقليص بصمتها الكربونية وتحسين نجاعتها الطاقية وضمان مطابقتها للمواصفات البيئية الوطنية والدولية، ضمن الأحكام القانونية التي يقترح تنقيحها.
وتعكس هذه الصياغة اهتماماً لا يقتصر على إنتاج الطاقة المتجددة، بل يمتد إلى تحسين أداء المؤسسات من الناحية البيئية والطاقية.
غير أن تحديد الامتيازات العملية المتاحة لهذه العمليات يقتضي الرجوع إلى الإطار القانوني الأصلي الذي يقع تعديله.
هل تكفي الحوافز الجبائية لإنجاح الانتقال الطاقي؟
الحوافز الضريبية عنصر مهم، لكنها ليست العامل الوحيد الذي يحدد قرار الاستثمار.
فصاحب المؤسسة الذي يفكر في تركيب منظومة شمسية سيطرح أسئلة أخرى: كم ستبلغ كلفة المشروع بعد احتساب جميع المصاريف؟ ما كمية الكهرباء التي يمكن إنتاجها؟ ما مقدار التوفير المتوقع؟ كم سنة يحتاج لاسترجاع استثماره؟ وهل تسمح الشروط التقنية والتنظيمية بتنفيذ المشروع الذي يريده؟
وقد يجد بعض المستثمرين أن تخفيض كلفة التجهيزات يحسن جدوى المشروع، بينما يظل آخرون بحاجة إلى تمويل ميسر أو معالجة صعوبات إدارية وتقنية.
لذلك، فإن أثر الإجراءات الجبائية يتحدد أيضاً بوجود بيئة استثمار مناسبة.
ما الذي ينبغي متابعته في 2027؟
يمكن تقييم أثر هذه الحوافز من خلال مؤشرات عملية: تطور أسعار تجهيزات الطاقة الشمسية، وحجم واردات البطاريات واللاقطات المستفيدة، وعدد المشاريع الجديدة، والقدرة الكهربائية الإضافية التي تدخل الاستغلال.
كما سيكون مهماً التمييز بين الإعلان عن مشاريع جديدة ودخولها الفعلي حيز الإنتاج.
الخلاصة: خطوة مالية لا تختزل التحول الطاقي
يحمل مشروع قانون المالية لسنة 2027 تدابير تستهدف تخفيف الأعباء الجبائية على بعض مكونات منظومات الطاقة الشمسية، خاصة البطاريات المعدّة لتخزين الكهرباء.
وقد يساهم ذلك في تحسين الجدوى الاقتصادية لبعض الاستثمارات.
لكن التحول الطاقي لا يتحقق بمجرد تخفيض المعاليم الديوانية أو إقرار إعفاءات عند التوريد.
إنه يحتاج إلى مشاريع تنجز فعلاً، وإلى إنتاج كهربائي إضافي، وإلى منظومة تنظيمية وتمويلية تساعد على الاستثمار والاستغلال المستدام.
ويبقى السؤال الأساسي: هل ستتحول الامتيازات الجبائية المقترحة إلى تجهيزات ومشاريع جديدة على أرض الواقع، أم سيظل أثرها محدوداً في مستوى كلفة التوريد؟
هذا ما ستكشفه متابعة مؤشرات الاستثمار والإنتاج خلال السنوات المقبلة.