سجلت نسبة التضخم عند الاستهلاك العائلي في تونس ارتفاعاً للشهر الثاني على التوالي لتبلغ 5.6% خلال شهر سبتمبر 2026، مقابل 5.4% في شهر أوت و5.1% في جويلية، وفق البيانات الصادرة عن المعهد الوطني للإحصاء [1]. ويضع هذا التسارع حداً لمسار التباطؤ النسبي الذي شهده نسق ارتفاع الأسعار على مدى الأشهر السابقة، مدفوعاً بضغوط موسمية مرتبطة بنفقات العودة المدرسية إلى جانب صعود جديد في أسعار المواد الغذائية الطازجة. وتعيد هذه الأرقام النقاش إلى الواجهة حول حدود استدامة استقرار الأسعار وآفاق السياسة النقدية المرتقبة مع اقتراب نهاية السنة الحالية.
تشريح الزيادة: الغذاء والتعليم يقودان المؤشر
يعكس مؤشر أسعار الاستهلاك العائلي التغير في كلفة سلة ثابتة من السلع والخدمات التي تقتنيها الأسر التونسية. وبحساب التطور الشهري، سجل المؤشر العام ارتفاعاً بنسبة 0.8% بين شهري أوت وسبتمبر 2026 [2]. ولم يكن هذا الارتفاع موزعاً بالتساوي بين مكونات السلة، بل تركز في قطاعين حيويين يؤثران تأثيراً مباشراً على الميزانية اليومية للأسر:
1. مجموعة التغذية والمشروبات
ارتفعت أسعار هذه المجموعة بنسبة 2.1% على المستوى الشهري، مما دفع وتيرة تطورها السنوي (الانزلاق السنوي) إلى التسارع نحو 8.4% في سبتمبر 2026، مقارنة بـ 7.5% في أوت [1] [3].
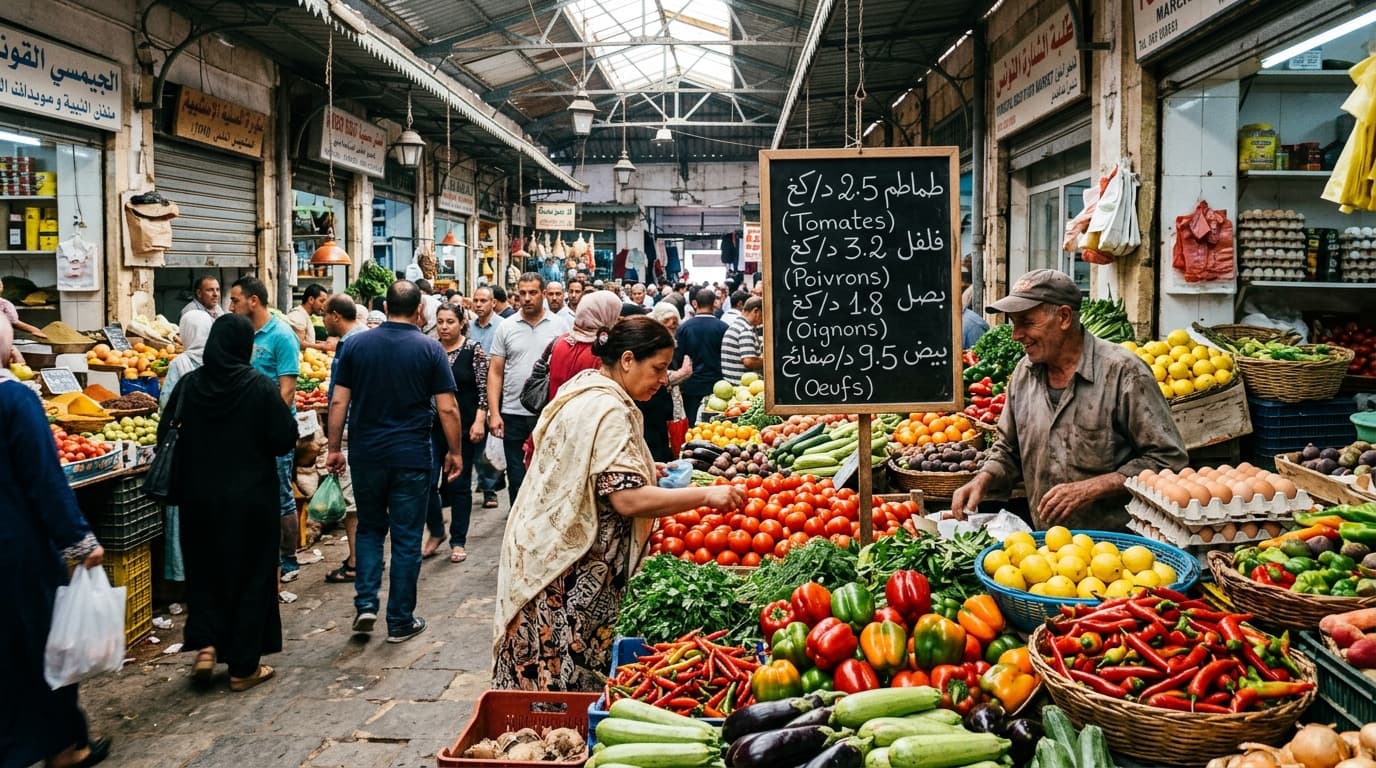
وجاء هذا الارتفاع الشهري نتيجة قفزة في أسعار الخضر الطازجة بنسبة 6.9%، وأسعار البيض بنسبة 6.0%. أما بحساب المقارنة السنوية، فقد سجلت سلع أساسية زيادات لافتة:
- الدواجن: ارتفعت بنسبة 16.5%.
- الغلال الطازجة: ارتفعت بنسبة 16.3%.
- لحم الضأن: سجل زيادة بنسبة 14.6%.
- لحم البقر: ارتفع بنسبة 13.0%.
في المقابل، شكل تراجع أسعار الزيوت الغذائية بنسبة 4.1% عاملاً محدوداً خفف نسبياً من وطأة المؤشر الغذائي العام [1] [2].
2. مجموعة التعليم والعودة المدرسية
تزامن شهر سبتمبر مع انطلاق العام الدراسي والجامعي، ما أدى إلى ارتفاع مؤشر مجموعة التعليم بنسبة 3.9% في شهر واحد، لتصل نسبة الزيادة السنوية إلى 5.5% [1]. وشملت الزيادات مختلف بنود الإنفاق المدرسي:
- خدمات التعليم التحضيري والأساسي الخاص: ارتفعت بنسبة 5.3%.
- خدمات التعليم الثانوي الخاص: زادت بنسبة 4.7%.
- نفقات دروس التدارك والدعم: ارتفعت بنسبة 3.3%.
- الأدوات والمستلزمات المدرسية: صعدت بنسبة 3.2% [2].
إلى جانب هذين المحركين، ساهمت مجموعة الملابس والأحذية في تغذية التضخم السنوي بنسبة ارتفاع بلغت 9.2%، بينما ارتفعت أسعار الخدمات بنسبة 4.2%، مدفوعة بارتفاع كلفة خدمات النزل والإقامة بنسبة 14.7% بنهاية الموسم السياحي الصيفي [3].
المواد الحرة مقابل المؤطرة: مؤشرات التضخم البنيوي
تكشف القراءة المعمقة لبيانات المعهد الوطني للإحصاء عن فجوة هيكلية عميقة في آليات تشكل الأسعار داخل السوق التونسية، تبرز عند التمييز بين فئتين:
- المواد الغذائية الحرة: وهي السلع التي تخضع أسعارها لآليات العرض والطلب وتقلبات مسالك التوزيع دون تحديد إداري للأسعار (كالخضر والغلال واللحوم الطازجة والبيض). سجلت هذه الفئة ارتفاعاً سنوياً قياسياً بلغ 9.4% [1] [4].
- المواد الغذائية المؤطرة: وهي المواد التي تحظى بدعم حكومي وتخضع لتسعير رسمي مباشر من وزارة التجارة (مثل العجين الغذائي والفرينة والسكر والحليب المدعم). استقرت نسبة تطور أسعارها عند حدود 0.2% فقط [1].
ويعني هذا التباين الشاسع أن ثقل التضخم الغذائي لا ينبع من تقلبات في السلع المستوردة والمدعمة، بل من اختلالات العرض الداخلي في القطاع الفلاحي ومسالك التفويت والمضاربة، فضلاً عن تأثير الجفاف وارتفاع كلفة مدخلات الإنتاج والأعلاف.
في السياق ذاته، استقر التضخم الضمني (Core Inflation)—وهو مؤشر يقيس التضخم العام بعد استبعاد المواد شديدة التقلب (الطاقة والتغذية)—عند مستوى 4.9% في سبتمبر 2026 دون تغيير ملحوظ [1] [2]. ويدل بقاء التضخم الضمني دون حاجز الـ 5% على أن الضغوط الحالية ليست ناتجة عن فوران نقدي عام أو طلب استهلاكي شامل في الاقتصاد، بل عن صدمات عرض قطاعية ومواسم ذروة استهلاكية.
منحنى التضخم (2023 – 2026): من ذروة الأزمة إلى الاستقرار الهش
تكتسب أرقام سبتمبر 2026 أهميتها عند وضعها في مسارها الزمني الممتد على مدى السنوات الأربع الماضية:
- مرحلة الذروة التاريخية (2023): بلغت معدلات التضخم في تونس مستويات قياسية غير مسبوقة في الربع الأول من سنة 2023، متجاوزة 10.4% في شهر فيفري 2023، واستقرت في متوسط سنوي ناهز 9.3%، جراء تداعيات الحرب في أوكرانيا وارتفاع أسعار المحروقات والحبوب وشح السيولة من العملة الصعبة.
- مرحلة التهدئة التدريجية (2024 – 2025): دخل المؤشر مساراً هبوطياً بطيئاً لكنه منتظم، حيث انخفض متوسط التضخم إلى نحو 7.0% في 2024 (منتهياً عند 6.2% في ديسمبر 2024)، وواصل تراجعه في 2025 ليستقر عند متوسط سنوي في حدود 5.3%، بفضل ثبات أسعار المواد الأولية العالمية واستقرار سعر صرف الدينار وإجراءات التدخل في مسالك التوزيع.
- مسار سنة 2026: افتتحت السنة الحالية بمستوى متدنٍ في جانفي بلغ 4.8%، ثم استقر حول 5.0% في فيفري ومارس، قبل أن يرتفع إلى 5.5% في أفريل وماي، ثم يتراجع إلى 5.3% في جوان و5.1% في جويلية.
غير أن الارتفاع المتتالي في أوت (5.4%) ثم سبتمبر (5.6%) يشير إلى كسر منحى التهدئة الذي تواصل لأشهر، وبداية تشكل منحنى ارتدادي يعيد التضخم إلى نطاق يقترب من عتبة الـ 6%، ما يطرح تساؤلات حول انتهاء مفعول عوامل التهدئة الخارجية والاصطدام بالعقبات الهيكلية الداخلية.
معضلة السياسة النقدية والتوقعات المستقبلية
يضع هذا التطور البنك المركزي التونسي في موقف حذر. وكان مجلس إدارة البنك المركزي قد قرر في اجتماعه الأخير المنعقد في 29 جويلية 2026 الإبقاء على نسبة الفائدة المديرية دون تغيير عند مستوى 7.0%، بعد أن كان خفضها مطلع العام الحالي بنصف نقطة مئوية (من 7.5% إلى 7.0%) [4]. وبرر البنك حينها موقفه بالرغبة في دعم النشاط الاقتصادي مع مواصلة ترقب المخاطر التضخمية الناتجة عن التوترات الإقليمية والضغوط الجيوسياسية.
ومع تسجيل نسبة 5.6% في سبتمبر، تشير قراءات الخبراء الاقتصاديين إلى السيناريوهات التالية للربع الأخير من عام 2026 وبداية 2027 [4] [5]:
- تجميد مسار التيسير النقدي: بات خيار إقرار تخفيضات جديدة في نسبة الفائدة المديرية مستبعداً في المدى القريب، إذ سيركز البنك المركزي على تفادي تغذية التوقعات التضخمية والمحافظة على مكاسب تباطؤ الأسعار.
- احتمال العودة إلى التشديد: إذا أظهرت بيانات شهري أكتوبر ونوفمبر استمرار تصاعد مؤشر التضخم وتخطيه عتبة 5.8% وصولاً إلى 6.0%، فقد يضطر البنك المركزي إلى إعادة النظر في سعر الفائدة لوقف النزيف التضخمي، وإن كان هذا الخيار يهدد بزيادة كلفة الاقتراض على المؤسسات والأفراد وإبطاء وتيرة النمو المتواضع.
- حدود السياسة النقدية أمام أزمة العرض: يشدد عدد من خبراء الاقتصاد في تونس على أن الأدوات النقدية التقليدية (مثل رفع الفائدة) تظل محدودة الفاعلية أمام تضخم تحركه أساساً أزمة عرض في قطاعات فلاحية ومشاكل توزيع داخلية [4]. فالفائدة المصرفية لا تعالج شح الإنتاج الزراعي ولا تنظم أسواق الجملة، بل إن المبالغة في رفعها قد تفاقم كلفة الإنتاج وتنعكس سلباً على الأسعار النهائية.
الآثار الميدانية: تآكل القدرة الشرائية واتساع فجوة الشعور بالتضخم
على الصعيد الاجتماعي، يحمل التضخم بنية غير متكافئة؛ فالأسر المتوسطة والضعيفة تخصص أكثر من ثلث إنفاقها للمواد الغذائية ونفقات التمدرس، وهي الفئات الأكثر تضرراً من الزيادات المجمعة لشهر سبتمبر. ويخلق هذا الوضع ما يسميه الاقتصاديون «فجوة التضخم المدرك»، حيث يشعر المواطن بأن غلاء المعيشة يتجاوز بكثير النسبة الرسمية المعلنة (5.6%)، نظراً لأن السلع التي يشتريها بصفة يومية ومباشرة (اللحوم والدواجن والخضر) سجلت زيادات سنوية تراوحت بين 13% و16.5%.
وبينما تتجه الأنظار إلى الربع الأخير من سنة 2026 لمعرفة ما إذا كانت هذه القفزة مجرد انعكاس لموجة موسمية عابرة أم بداية موجة تصاعدية جديدة، يظل التحكم في كلفة المعيشة في تونس رهين إصلاحات هيكلية تتجاوز المؤشرات النقدية إلى إعادة بناء منظومات الإنتاج الفلاحي، وتحديث سلاسل الإمداد، وضبط هوامش الربح في الأسواق الحرة.
قائمة المصادر
- [1] «نشرة مؤشر أسعار الاستهلاك العائلي – سبتمبر 2026»، المعهد الوطني للإحصاء (تونس)، تاريخ النشر: 5 أكتوبر 2026.
الرابط: ins.tn – Indice des Prix à la Consommation - [2] «المعهد الوطني للإحصاء: نسبة التضخم ترتفع إلى 5.6% في سبتمبر 2026»، جريدة الشروق التونسية، تاريخ النشر: 5 أكتوبر 2026.
الرابط: alchourouk.com – تضخم سبتمبر 2026 - [3] «نسبة التضخم لشهر سبتمبر 2026 تبلغ نسبة 5,6 بالمائة»، راديو أوكسيجين إف إم (Radio Oxygène FM)، تاريخ النشر: 5 أكتوبر 2026.
الرابط: radiooxygene.tn – نسبة التضخم لشهر سبتمبر 2026 - [4] «بيان مجلس إدارة البنك المركزي التونسي ومتابعة تطورات التضخم والسياسة النقدية»، البنك المركزي التونسي / متابعة اقتصادية، جويلية – أكتوبر 2026.
الرابط: babnet.net – مؤشرات التضخم في تونس - [5] «التضخم ومسار السياسة النقدية في تونس: استقرار حذر وضغوط هيكلية»، جريدة المغرب، مقالات وتحليلات اقتصادية، 2026.
الرابط: lemaghreb.tn – مسار التضخم والسياسة النقدية